Ein Haus mit Renovierungsbedarf kann attraktiv wirken. Doch der Kaufpreis zeigt nur einen Teil der tatsächlichen Belastung. Erst die Gesamtrechnung macht sichtbar, ob das Vorhaben finanziell tragfähig ist.
Bei einer Hauskauf Renovierung solltest du den Zustand des Gebäudes genau prüfen. Dazu zählen die Bausubstanz, das Dach, die Heizung, die Fenster und die Leitungen. Auch kleine Mängel können später hohe Kosten verursachen.
Plane neben dem Kaufpreis auch Grunderwerbsteuer, Notar- und Grundbuchkosten ein. Hinzu kommen Ausgaben für Planung, Genehmigungen, Handwerker und Entsorgung. Ein realistisches Sanierungsbudget enthält außerdem eine Reserve für unvorhergesehene Reparaturen.
Eine systematische Bestandsaufnahme hilft dir, den Renovierungsbedarf am Haus richtig einzuschätzen. Vergleiche mehrere Angebote und trenne notwendige Arbeiten von rein optischen Verbesserungen. So erkennst du früh, ob die Renovierungskosten beim Hauskauf zum verfügbaren Kapital passen.
Auch der spätere Immobilienwert spielt eine Rolle. Lage, Energieeffizienz und Wohnqualität beeinflussen die langfristige Entwicklung. Weitere Hinweise zur Wertsteigerung einer Immobilie können deine Planung ergänzen.
Hauskauf Renovierung: Zustand der Immobilie und Sanierungsbedarf realistisch bewerten
Vor dem Kauf reicht eine kurze Besichtigung nicht aus. Du solltest die Immobilie Schritt für Schritt prüfen und sichtbare Mängel dokumentieren. Ein Bausachverständiger kann versteckte Schäden erkennen und den Sanierungsbedarf realistisch einschätzen.
Bausubstanz, Dach und Fassade prüfen
Achte auf Risse, Setzungen und feuchte Stellen im Mauerwerk. Beschädigte Dachziegel, undichte Anschlüsse und eine geschädigte Dachkonstruktion sprechen für möglichen Handlungsbedarf. Bei einer geplanten Dachsanierung am Haus solltest du Sparren, Dämmung und Abdichtung prüfen lassen.
Untersuche die Fassade auf Abplatzungen, Risse und Wärmebrücken. Eine Fassadensanierung kann nötig werden, wenn Putz und Dämmung ihre Schutzwirkung verlieren. Fenster, Leitungen und Sicherungskästen verdienen bei älteren Häusern die gleiche Aufmerksamkeit.
Heizung, Energieeffizienz und Gebäudetechnik beurteilen
Beim Heizung prüfen zählen Alter, Zustand und Brennstoff der Anlage. Kontrolliere die Warmwasserbereitung, Heizkörper und sichtbare Leitungen. Ein Energieausweis zeigt die grobe Energieeffizienz der Immobilie, ersetzt aber keine technische Prüfung.
Lass die Gebäudetechnik bei älteren Anlagen fachlich bewerten. Veraltete Elektroinstallationen oder Wasserleitungen können hohe Kosten verursachen. Prüfe, ob die vorhandene Dämmung zu den geplanten Wohnräumen passt.
Feuchtigkeit, Schimmel und Schadstoffe erkennen
Ein muffiger Geruch, dunkle Verfärbungen und abblätternde Beschichtungen weisen auf Feuchtigkeit im Haus hin. Prüfe Keller, Außenwände, Fensterbereiche und Räume hinter Möbeln. Beim Schimmel erkennen helfen Messungen, wenn die Ursache nicht sichtbar ist.
Bei einem Altbau können Schadstoffe eine wichtige Rolle spielen. Verdächtige Materialien sollten Fachleute auf Asbest, alte Mineralfasern, Holzschutzmittel oder bleihaltige Anstriche untersuchen. Eigenständiges Entfernen kann deine Gesundheit gefährden.
Renovierungsstau von akuten Mängeln unterscheiden
Nicht jede Arbeit muss sofort erfolgen. Neue Böden, Wandfarben oder Innentüren lassen sich oft aufschieben. Undichte Dächer, unsichere Elektroanlagen und starke Feuchtigkeit gefährden dagegen die Sicherheit und die Bausubstanz.
- Akute Mängel: Sie betreffen Sicherheit, Bewohnbarkeit oder die Substanz des Hauses.
- Planbare Arbeiten: Sie verbessern Komfort, Optik oder Energieverbrauch zu einem späteren Zeitpunkt.
- Unklare Schäden: Sie sollten vor dem Kauf fachlich untersucht und schriftlich bewertet werden.
Renovierungskosten beim Hauskauf detailliert berechnen
Eine belastbare Kalkulation beginnt mit einer Liste aller geplanten Gewerke. Wenn du die Renovierungskosten berechnen möchtest, trennst du Material, Arbeitsleistung und mögliche Zusatzarbeiten. So erkennst du früh, welche Positionen den größten Anteil am Budget ausmachen.
Kosten für Innenausbau, Böden, Wände und Bäder kalkulieren
Bei den Innenausbau Kosten zählen Bodenbeläge, Untergrund, Malerarbeiten, Türen und Beleuchtung. Prüfe den Zustand von Estrich, Putz und Leitungen, bevor du Preise vergleichst. Unebene Flächen oder alte Anschlüsse können den Aufwand deutlich erhöhen.
Für die Badsanierung Kosten brauchst du eine eigene Aufstellung. Berücksichtige Fliesen, Abdichtung, Sanitärgegenstände, Armaturen, Leitungen und den Ausbau alter Bauteile. Eine einfache Beleuchtung lässt sich mit LED-Lampen, Kabeln und passenden Schirmen selbst gestalten. Ideen für DIY-Lichtinstallationen können dir bei der Planung helfen.
Sanierungskosten für Dach, Fenster und Fassade einplanen
Bei der Dachsanierung Kosten zu ermitteln, reicht ein Blick auf die Dachziegel nicht aus. Rechne Gerüst, Abdichtungen, Dämmung, Anschlüsse und mögliche Arbeiten am Dachstuhl ein. Schäden an Holz oder Tragwerk zeigen sich oft erst nach dem Öffnen der Dachfläche.
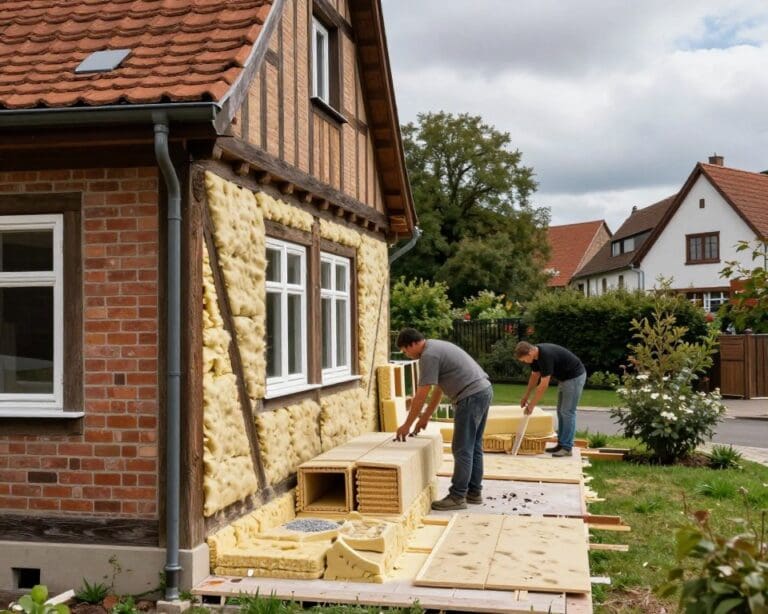
Wenn du Fenster austauschen möchtest, vergleiche Rahmen, Verglasung, Einbau und Entsorgung getrennt. Anschlüsse an Mauerwerk und Rollläden können weitere Kosten verursachen. Für eine Fassadendämmung gehören Dämmplatten, Befestigung, Putz, Gerüst und Arbeiten an Fensterlaibungen in die Rechnung.
Arbeitskosten, Materialpreise und Eigenleistung berücksichtigen
Hole bei größeren Arbeiten mehrere vergleichbare Angebote ein. Prüfe, ob jedes Angebot denselben Leistungsumfang nennt. Die Handwerkerkosten sollten nach Stunden, Pauschalen und möglichen Zusatzarbeiten aufgeschlüsselt sein.
Eine Eigenleistung Renovierung kann dein Budget entlasten. Plane dafür realistische Arbeitszeiten, geeignete Werkzeuge und deine eigenen Kenntnisse ein. Streichen, Rückbau oder das Verlegen einfacher Böden eignen sich oft besser dafür als Arbeiten an Strom, Gas oder Wasser.
Baunebenkosten, Genehmigungen und Entsorgung einbeziehen
Die Baunebenkosten werden bei der ersten Kalkulation oft übersehen. Dazu zählen Planung, Prüfungen, Baustelleneinrichtung, Container, Transporte und Entsorgung. Bei bestimmten Eingriffen können Genehmigungen oder Gebühren der Gemeinde erforderlich sein.
Erstelle für jedes Gewerk eine eigene Kostenzeile. Notiere Material, Lohn, Transport, Entsorgung und mögliche Folgearbeiten getrennt. Bei größeren Vorhaben hilft eine tabellarische Übersicht, Angebote sachlich zu vergleichen.
Rücklagen für unvorhergesehene Reparaturen bilden
Altbauten bergen ein höheres Kostenrisiko. Schäden an Leitungen, Holz, Mauerwerk oder Böden werden oft erst sichtbar, wenn Bauteile entfernt sind. Eine Renovierungsrücklage schützt dich vor kurzfristigen Finanzierungslücken.
Plane neben den bekannten Positionen einen festen Reservebetrag ein. Die Höhe richtet sich nach Alter, Zustand und Umfang der Arbeiten. Eine genaue Dokumentation jeder Schätzung macht sichtbar, ob die Reserve noch zum Renovierungsplan passt.
Sanierungsbudget, Kaufpreis und Finanzierung sicher aufeinander abstimmen
Beim Sanierungsbudget planen zählt nicht nur der Kaufpreis. Rechne auch Grunderwerbsteuer, Notar- und Grundbuchkosten, Maklerprovision, Renovierung und eine Sicherheitsreserve ein. Diese Gesamtkosten Hauskauf vergleichst du mit deinem Eigenkapital und der monatlich tragbaren Rate. Eine Übersicht zu typischen Renovierungskosten im Durchschnitt hilft bei der ersten Einschätzung.
Sprich früh mit deiner Bank über die Finanzierung Hausrenovierung. Kläre, ob ein Modernisierungskredit oder eine Baufinanzierung mit Renovierung besser passt. Kostenvoranschläge, Pläne und Nachweise über Eigenleistungen können die Kreditprüfung erleichtern. Für energetische Arbeiten kommen zudem Förderungen der Bundesförderung für effiziente Gebäude infrage. Prüfe die Bedingungen, bevor die Arbeiten beginnen.
Festgestellte Mängel und belastbare Angebote bieten eine gute Grundlage, um den Kaufpreis verhandeln zu können. Ziehe unsichere Schätzungen jedoch nicht vollständig vom Preis ab. Gerade bei Altbauten können weitere Schäden sichtbar werden, sobald Wände, Böden oder Leitungen geöffnet sind.
Plane deshalb eine ausreichende Finanzierungsreserve ein. Sie schützt dich vor höheren Baukosten, Verzögerungen und zusätzlichen Reparaturen. Die Finanzierung ist erst solide, wenn der Kaufpreis, alle Nebenkosten, die Renovierung und die Rücklagen dauerhaft in dein Budget passen.